Reforma Tributária: calendário de opções para empresas do Simples Nacional
Com a implementação da Reforma Tributária, as empresas optantes pelo Simples Nacional terão importantes decisões a tomar em relação ao regime de tributação e à apuração do IBS e da CBS.
Confira abaixo as principais datas e regras previstas para 2026 e 2027:
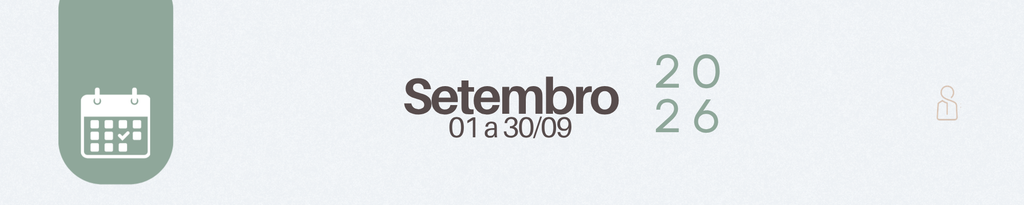
Neste período, será possível:
- Solicitar o ingresso no Simples Nacional para vigência em 2027;
- Optar pelo regime regular de IBS e CBS (Simples Nacional Híbrido) para o primeiro semestre de 2027.
- Desistência da solicitação de ingresso no Simples Nacional;
- Renúncia da opção pelo regime regular de IBS e CBS.
- Opção pelo Simei;
- Início dos efeitos das opções realizadas para 2027;
- Início da apuração do IBS e da CBS pelo regime regular para quem optar por esse sistema.
- Nova janela para opção pelo regime regular de IBS e CBS para o segundo semestre de 2027.
- Renúncia da opção pelo regime regular de IBS e CBS realizada em março.
- Início da apuração do IBS e da CBS pelo regime regular para quem realizou a opção em março.
🏢 Empresas constituídas entre outubro e dezembro de 2026
As empresas inscritas no CNPJ entre 01/10/2026 e 31/12/2026 poderão optar pelo Simples Nacional no momento da inscrição, com efeitos para o período restante de 2026 e para todo o ano-calendário de 2027.
Nessa situação, deverá ser considerada também a opção pelo regime regular de IBS e CBS, caso os contribuintes assim desejem.
⚠️ Atenção para empresas que já são do Simples Nacional
As empresas que já são optantes pelo Simples Nacional não precisam realizar nova opção para permanecer no regime, salvo se houver registro de exclusão futura.
❗ Importante
Quem não manifestar a opção pelo regime regular de IBS e CBS (Simples Nacional Híbrido) permanecerá no recolhimento da CBS e do IBS dentro do Simples Nacional.
A escolha do regime poderá impactar diretamente a carga tributária da empresa, a utilização de créditos de IBS e CBS e a possibilidade de aproveitamento desses créditos pelos clientes.
Por isso, é fundamental avaliar previamente qual alternativa será mais adequada para cada empresa.
A SAMPRO está acompanhando as mudanças da Reforma Tributária e poderá auxiliar sua empresa na análise e na tomada de decisão.
