Resolução CGSN nº 194/2026: confira os novos prazos para o Simples Nacional e IBS/CBS em 2027
Atenção, empresas! A Resolução CGSN nº 194, de 25 de setembro de 2026, trouxe alterações importantes nos prazos relacionados ao Simples Nacional e à opção pelo regime regular de IBS e CBS para o ano de 2027.
Com as mudanças, empresas precisam ficar atentas às novas datas para evitar a perda de prazos e, principalmente, para avaliar com antecedência qual opção será mais adequada à sua realidade tributária.
O que mudou?
Entre as principais alterações estão os prazos para:
- opção pelo Simples Nacional para 2027;
- regularização de pendências impeditivas;
- opção pelo regime híbrido;
- cancelamento das opções realizadas.
Confira cada uma delas.
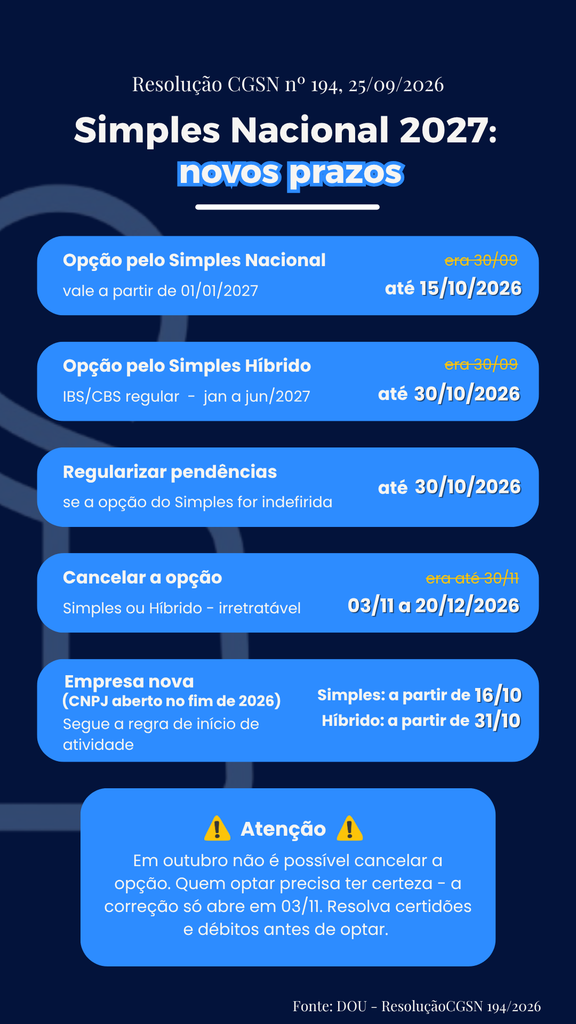
Opção pelo Simples Nacional
Para as empresas que desejam optar pelo Simples Nacional em 2027, o prazo foi estabelecido até 15 de outubro de 2026.
A opção, quando deferida, produzirá efeitos a partir de 1º de janeiro de 2027.
Por isso, empresas que ainda não estão no regime e pretendem fazer a opção devem verificar previamente se atendem aos requisitos e se existem pendências que possam impedir o ingresso.
Atenção às pendências impeditivas
Não basta realizar a solicitação de opção.
Caso existam débitos ou outras situações que impeçam o ingresso no Simples Nacional, é necessário regularizá-los dentro do prazo estabelecido.
De acordo com a nova regra, a regularização das pendências impeditivas poderá ser realizada até 30 de outubro de 2026, observadas as condições aplicáveis a cada caso.
Por isso, a recomendação é não deixar a análise para os últimos dias.
E o IBS e a CBS?
Outro ponto importante da Resolução CGSN nº 194/2026 está relacionado à Reforma Tributária.
As empresas optantes pelo Simples Nacional poderão optar pelo regime regular de IBS e CBS (Regime Híbrido) para o período de janeiro a junho de 2027.
Nesse caso, o prazo para formalizar a opção será até 30 de outubro de 2026.
Essa é uma decisão que merece atenção, pois envolve a forma como a empresa irá tratar a tributação durante o período de transição da Reforma Tributária.
Antes de realizar a opção, é importante avaliar as características da empresa, suas operações e os possíveis impactos tributários.
E se a empresa quiser cancelar a opção?
A Resolução também estabeleceu um período específico para o cancelamento das opções realizadas.
O prazo será de: 03 de novembro de 2026 a 20 de dezembro de 2026.
O cancelamento deverá observar as regras estabelecidas pela resolução e terá caráter irretratável.
Confira o calendário
O que as empresas devem fazer agora?
Com os novos prazos, é importante que empresários e responsáveis pela área fiscal não deixem essas decisões para a última hora.
O ideal é:
- Verificar a situação tributária da empresa;
- Identificar possíveis pendências que possam impedir a opção pelo Simples Nacional;
- Avaliar os impactos da opção pelo regime regular de IBS e CBS;
- Conferir os prazos aplicáveis à situação da empresa;
- Conversar com o contador antes de realizar qualquer opção.
A Reforma Tributária traz mudanças significativas para o sistema tributário brasileiro, e as decisões tomadas para 2027 devem ser analisadas considerando as características e operações de cada empresa.
Ainda tem dúvidas sobre qual caminho seguir?
As mudanças para 2027 exigem atenção e uma análise cuidadosa para que cada empresa possa definir o modelo tributário mais adequado à sua realidade.
Se você é nosso cliente e ainda não agendou uma reunião para conversarmos sobre qual modelo sua empresa deverá seguir em 2027, não se preocupe: nossa equipe continua à disposição para esclarecer dúvidas, analisar os cenários e ajudar você a tomar essa decisão com mais segurança.
Ainda não conversamos? Entre em contato com a equipe Sampro e agende sua reunião.
Estamos aqui para ajudar sua empresa a se preparar para as mudanças e entrar em 2027 com mais clareza sobre os próximos passos.
Conte com a Sampro.
